

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】
作者:黄飙 金信基金基金经理
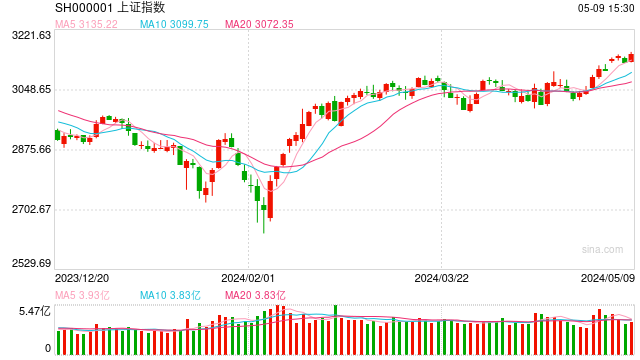
10月15日,A股三大指数低开震荡,尾盘自日内低点小幅回升。上证指数跌1.59%报3707.48点;深证成指跌2.43%报11816.79点;创业板指跌2.92%报2783.17点。全市场5108只个股下跌,涨停36家、跌停36家,涨跌幅中位数-3.04%。沪深京三市成交约1.64万亿元,较前一交易日1.43万亿元放量逾2100亿元,普跌之下量能反而回升。
板块呈现高低切换与防御特征。航运港口、煤炭、半导体、存储芯片跌幅居前,锂电池受碳酸锂主力合约跌破10万元/吨拖累。与之相对,国证红利指数基本收平,1000金融、1000医药、1000消费窄幅波动,白酒板块逆势走高、龙头个股涨停,银行与高股息标的跌幅约1.5%、跑赢大盘;而1000信息、1000材料分别下跌2.57%和3.32%,成长与价值的分化达到年内高位。
我们认为,今日市场调整是内外因素共振的结果。其一,海外通胀重定价是最直接触发。美国9月CPI同比上涨3.7%、环比上涨0.6%,核心CPI同比上涨2.6%、环比上涨0.3%,均高于预期。数据公布后,10月加息概率自公布前的约21.6%一度升至43.7%,随后回落;截至最新读数,10月维持利率不变概率66.8%、加息25个基点概率33.2%,12月累计加息25个基点概率62.2%,市场对12月行动的定价明显高于10月;其二,隔夜纳斯达克指数跌1.88%,费城半导体指数跌4.3%,AI硬件估值消化压力向国内传导;其三,海外光刻设备龙头2027年产能指引低于市场预期,触发科技硬件回调;其四,国内增量资金不足仍是核心矛盾:昨日成交额已回落至年内低点1.43万亿元,前三季度社融增量27.46万亿元、同比少增2.63万亿元,9月社融与信贷增量主要依靠政府债券发行支撑;央行当日净投放2000亿元流动性,仍有呵护之意。
展望后市,我们认为本轮调整更倾向于估值消化叠加流动性约束下的阶段性回撤,而非产业趋势反转。泛科技领域的中长期逻辑并未改变,继续看好 TMT、先进高端制造、医药生物等泛科技领域以及新经济领域的投资机会,建议在市场震荡过程中选取估值与成长匹配度高的优质标的,把握高景气赛道的布局窗口。
MACD金叉信号形成,这些股涨势不错! 新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。 海量资讯、精准解读,尽在新浪财经APP
责任编辑:石秀珍 SF183
永富证券提示:文章来自网络,不代表本站观点。